1. 핵심 내용 (Key Issue)
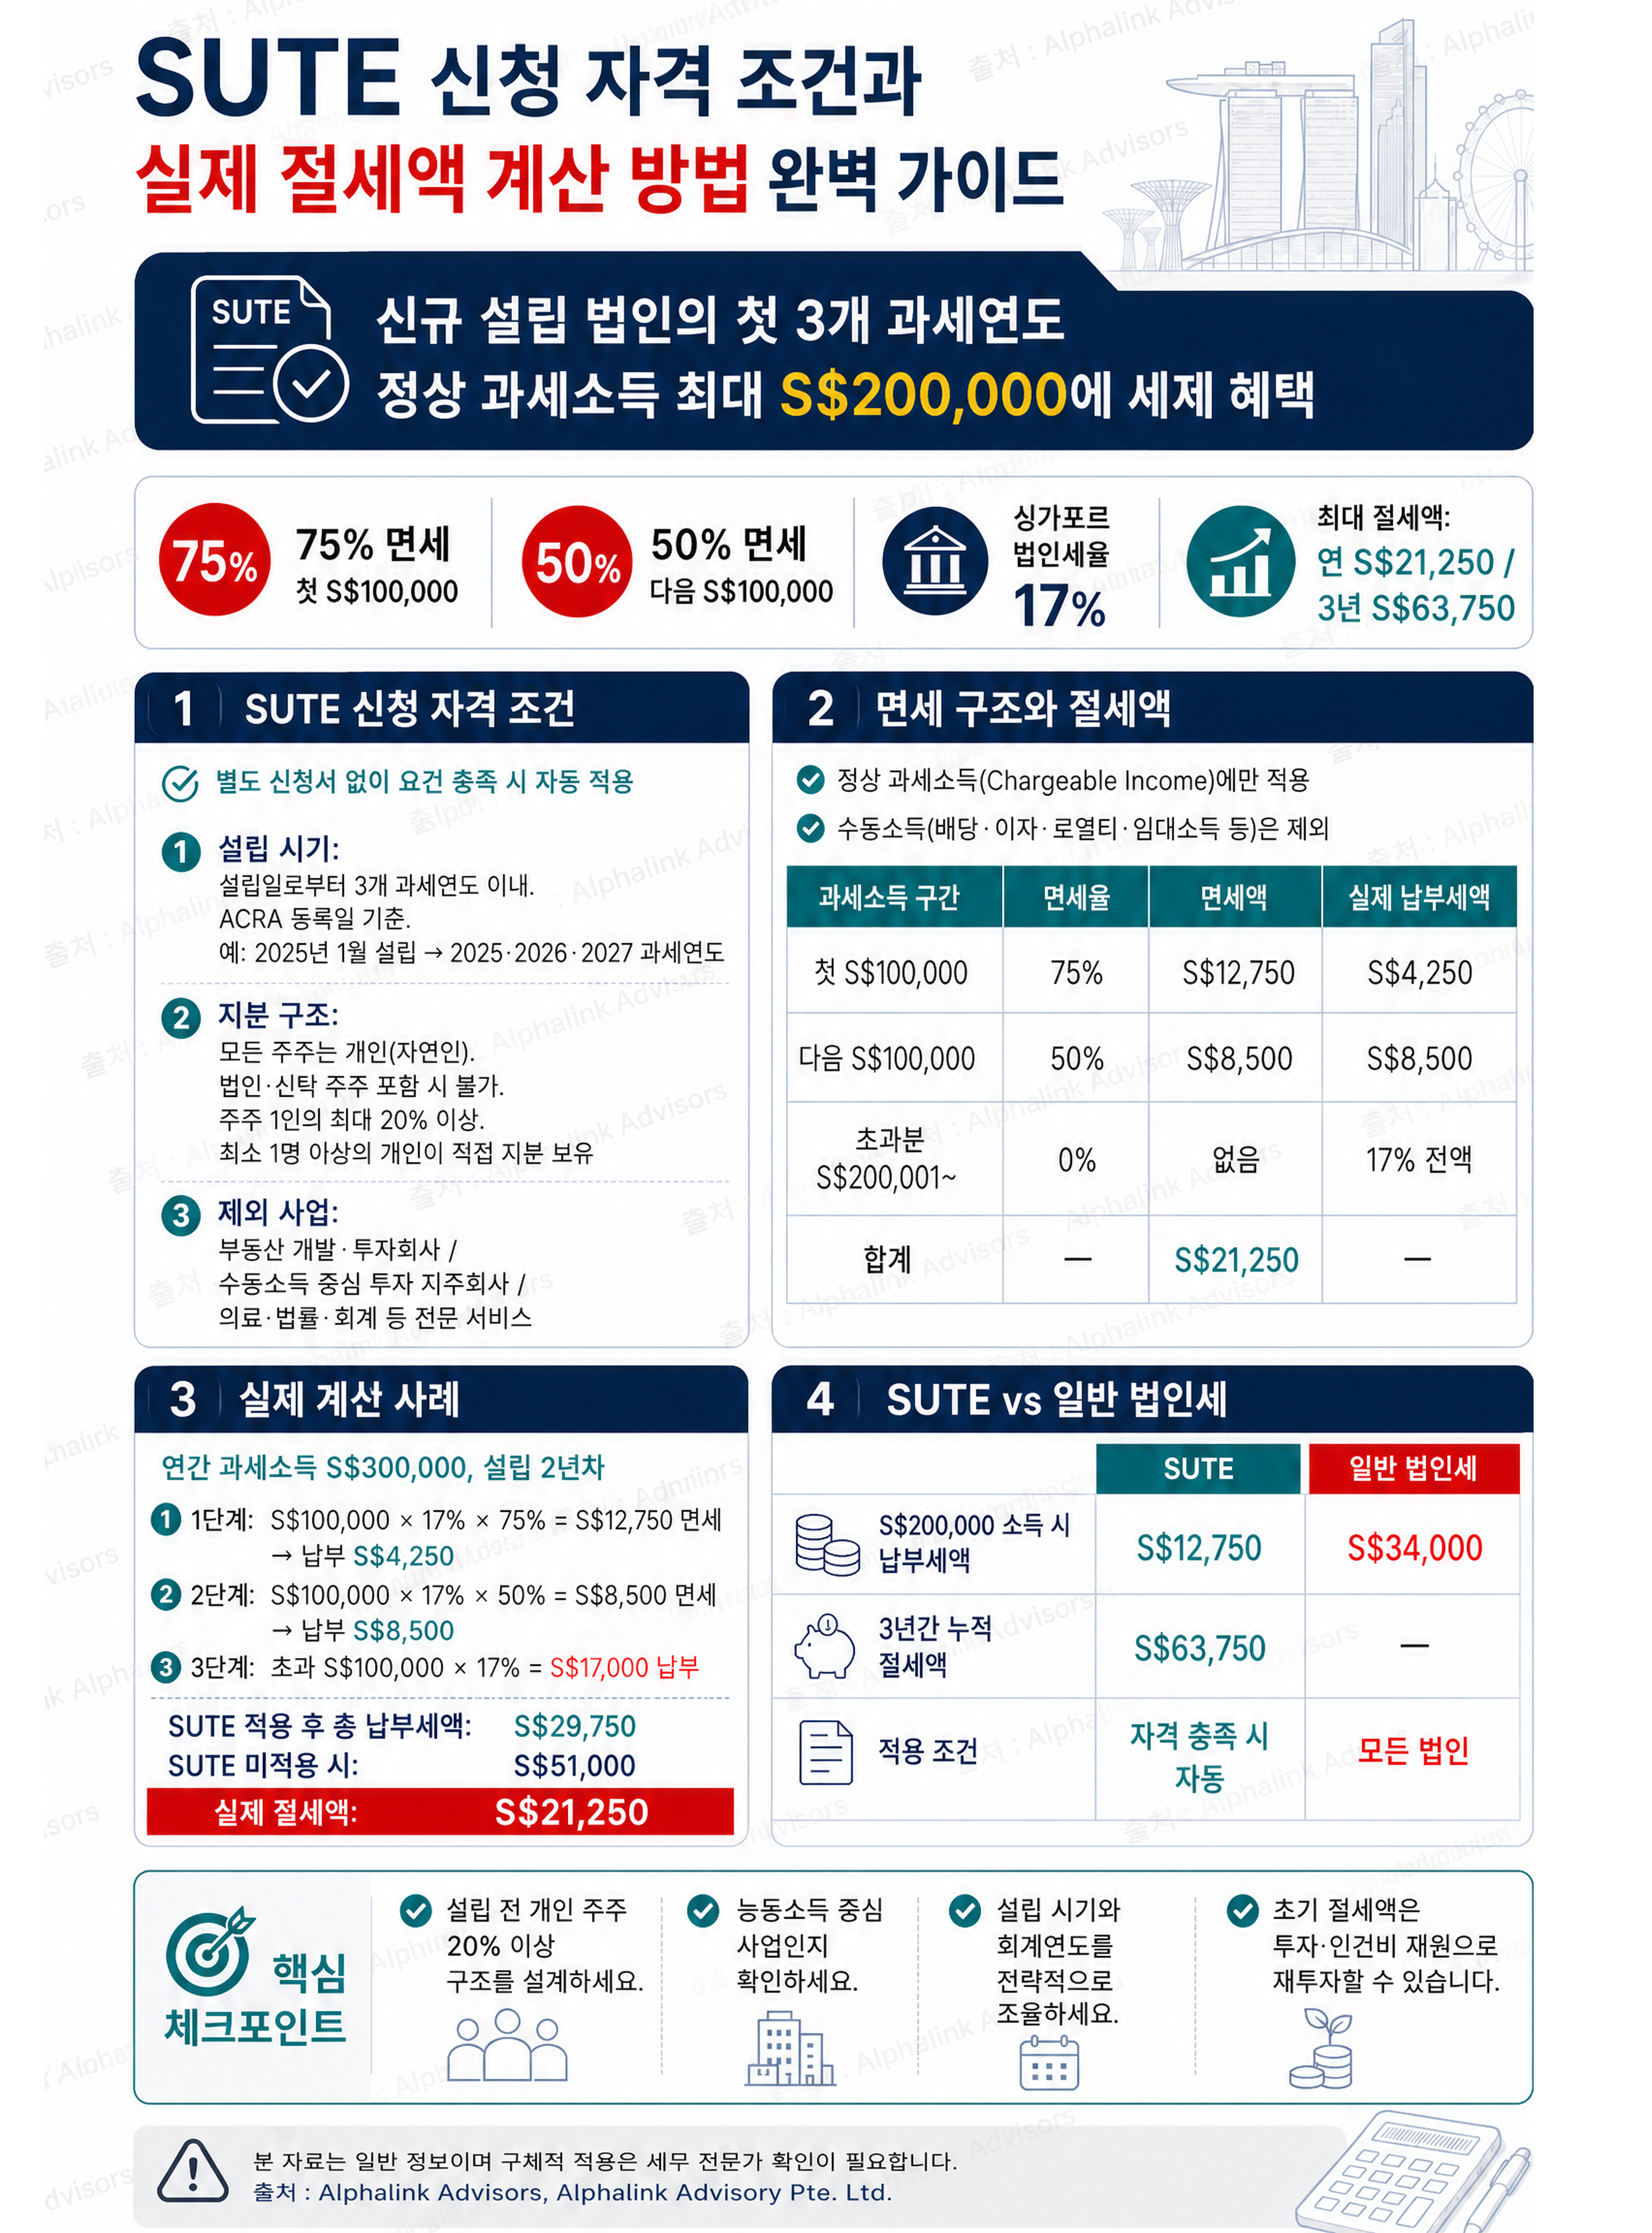
- SUTE(Startup Tax Exemption)는 신규 설립 법인의 첫 3년 과세연도 동안 최대 S$200,000의 정상 과세소득(Chargeable Income)에 대해 법인세를 대폭 면제해주는 제도입니다.
- 면세율은 첫 S$100,000까지 75% 면세, 다음 S$100,000까지 50% 면세로 두 단계로 구성되며, 이를 합치면 최대 S$125,000의 세금 절감 효과를 얻을 수 있습니다.
- 모든 법인이 자동으로 혜택을 받는 것은 아니며, 지분 구조, 사업 유형, 설립 시기 등 명확한 자격 요건을 충족해야 하므로 설립 전 사전 검토가 필수적입니다.
2. 상세 내용 (Details)
SUTE 신청 자격 조건
SUTE는 별도의 신청서를 제출할 필요 없이 자격 요건을 충족하면 자동 적용되지만, 다음 조건을 모두 만족해야 합니다.
① 법인 설립 시기 요건
- 해당 과세연도가 법인 설립일로부터 3년 이내여야 합니다. 예컨대 2025년 1월에 설립된 법인은 2025, 2026, 2027년 과세연도(법인의 회계연도 기준)까지 SUTE 혜택을 받을 수 있습니다.
- 설립일은 ACRA(기업규제청)에 등록된 날짜를 기준으로 합니다.
② 지분 구조 요건 (가장 중요)
- 법인의 모든 주주가 개인(자연인)이어야 합니다. 즉, 다른 법인이나 신탁 등이 지분을 보유하고 있으면 SUTE 자격이 상실됩니다.
- 주주 1인당 보유 지분은 최소 20% 이상이어야 하며, 이는 '소수 주주에 의한 형식적 법인 설립'을 방지하기 위한 조치입니다.
- 최소 1명 이상의 주주가 개인으로서 직접 지분을 보유하고 있어야 합니다.
③ 사업 유형 제한
- 다음 사업은 SUTE 혜택을 받을 수 없습니다:
- 부동산 개발 및 투자 회사
- 투자 지주사(Investment Holding Company) 중 수동 소득(배당, 이자, 임대소득 등)이 주된 소득원인 경우
- 전문 서비스(의료, 법률, 회계 등)를 통해 소득이 발생하는 경우
면세 구조와 절세액 계산
SUTE의 면세는 정상 과세소득(Chargeable Income)에만 적용되며, 수동 소득(배당, 이자, 로열티, 임대소득 등)은 제외됩니다. 싱가포르 법인세율은 **17%**입니다.
| 과세소득 구간 | 면세율 | 면세액 | 실제 납부세액 |
|---|---|---|---|
| 첫 S$100,000 | 75% | S$12,750 | S$4,250 |
| 다음 S$100,000 | 50% | S$8,500 | S$8,500 |
| 초과분 (S$200,001~) | 0% | 없음 | 17% 전액 |
| 최대 절세액 합계 | — | S$21,250 | — |
실제 절세액 계산 사례
사례: 연간 과세소득 S$300,000인 신생 법인 (설립 2년차)
- 1단계 (첫 S$100,000): S$100,000 × 17% × 75% 면세 = 면세액 S$12,750 → 납부 S$4,250
- 2단계 (다음 S$100,000): S$100,000 × 17% × 50% 면세 = 면세액 S$8,500 → 납부 S$8,500
- 3단계 (초과분 S$100,000): S$100,000 × 17% = S$17,000 (면세 없음)
- 총 납부세액: S$4,250 + S$8,500 + S$17,000 = S$29,750
- SUTE 없이 납부했을 경우: S$300,000 × 17% = S$51,000
- 실제 절세액: S$51,000 - S$29,750 = S$21,250
즉, 연간 과세소득이 S$200,000 이상인 경우 최대 S$21,250(약 한화 2,400만 원)의 세금을 절감할 수 있으며, 이는 3년간 누적하면 최대 S$63,750(약 7,200만 원)에 달합니다.
SUTE vs 일반 법인세 납부 비교
| 구분 | SUTE 적용 (3년) | 일반 법인세 |
|---|---|---|
| S$200,000 소득 시 납부세액 | S$12,750 | S$34,000 |
| 3년간 누적 절세액 | S$63,750 | — |
| 적용 조건 | 자격 요건 충족 시 자동 | 모든 법인 |
3. 시사점 (Key Takeaways)
- SUTE는 법인 지분 구조가 자격 요건의 핵심이므로, 설립 전부터 개인 주주 20% 이상 보유 구조를 설계해야 합니다. 지주사나 법인 주주가 포함되면 혜택이 전면 상실됩니다.
- 최대 S$21,250/년의 절세 효과는 3년간 누적 시 S$63,750에 달하므로, 초기 자금 확보에 실질적 기여를 합니다. 이를 초기 투자나 인건비로 재투자하는 전략이 유효합니다.
- 수동 소득은 SUTE 면세 대상이 아니므로, 사업 모델이 능동 소득(Active Income) 중심인지 사전에 검토해야 합니다. 부동산·투자 지주 목적 법인은 혜택이 배제됩니다.
- 설립 시기에 따라 혜택 기간이 정해지므로, 회계연도 설정과 설립 타이밍을 전략적으로 조율하면 혜택 기간을 최적화할 수 있습니다.
"글로벌 비즈니스 및 자산 구조화의 파트너, Alphalink Advisors 본 글은 공신력 있는 자료를 바탕으로 작성된 일반 정보이며, 개별 사안에 대한 법률·세무 의견이 아닙니다. 구체적인 결정 전에 반드시 전문가 자문을 구하시기 바랍니다.